Stand: 13. Oktober 2026. Allgemeine Orientierung; die Prüfung Ihres Vorhabens und ein individuelles Finanzierungsangebot werden dadurch nicht ersetzt.
Ein gewachsener Garten, ein passender Grundriss oder die Nähe zur Familie: Ein älteres Haus kann genau das Zuhause sein, das Sie suchen. Der Kaufpreis zeigt allerdings nur einen Teil des finanziellen Vorhabens. Fenster, Dach, Elektrik und Heizung können zusätzliche Mittel erfordern. Wer Kauf und Sanierung von Anfang an zusammen plant, erkennt früher, ob das Wunschhaus wirklich ins Budget passt.
Vor dem Kauf zählt der Zustand, nicht nur der Eindruck
Frische Farbe oder ein renoviertes Bad sagen wenig über die Bausubstanz aus. Lassen Sie das Gebäude fachlich beurteilen und sammeln Sie vorhandene Unterlagen. Für die Finanzierung ist wichtig, welche Arbeiten sofort notwendig sind, welche mittelfristig anstehen und welche lediglich Ihren persönlichen Wohnwünschen dienen. Diese Trennung hilft, Prioritäten und Reserven festzulegen.
- Dach und Feuchtigkeit: Gibt es Hinweise auf Undichtigkeiten, Schäden im Keller oder problematische Anschlüsse?
- Technische Anlagen: In welchem Zustand sind Heizung, Leitungen und Elektroinstallation?
- Gebäudehülle: Welche Fenster, Dämmung und energetischen Eigenschaften sind vorhanden?
- Unterlagen: Stimmen tatsächliche Nutzung, Grundrisse und genehmigte Flächen überein?
- Besonderheiten: Sind Denkmalschutz, Anbauten oder andere Genehmigungsfragen zu klären?
Ein Energieausweis ist ein wichtiger Ausgangspunkt, ersetzt aber weder eine technische Prüfung noch eine belastbare Kostenschätzung. Lassen Sie gesetzliche Anforderungen, Fördervorgaben und freiwillige Verbesserungen für das konkrete Haus getrennt beurteilen. Gerade bei älteren Gebäuden können sich aus einer zunächst kleinen Maßnahme weitere notwendige Arbeiten ergeben.
Die fünf Bausteine Ihres Gesamtbudgets
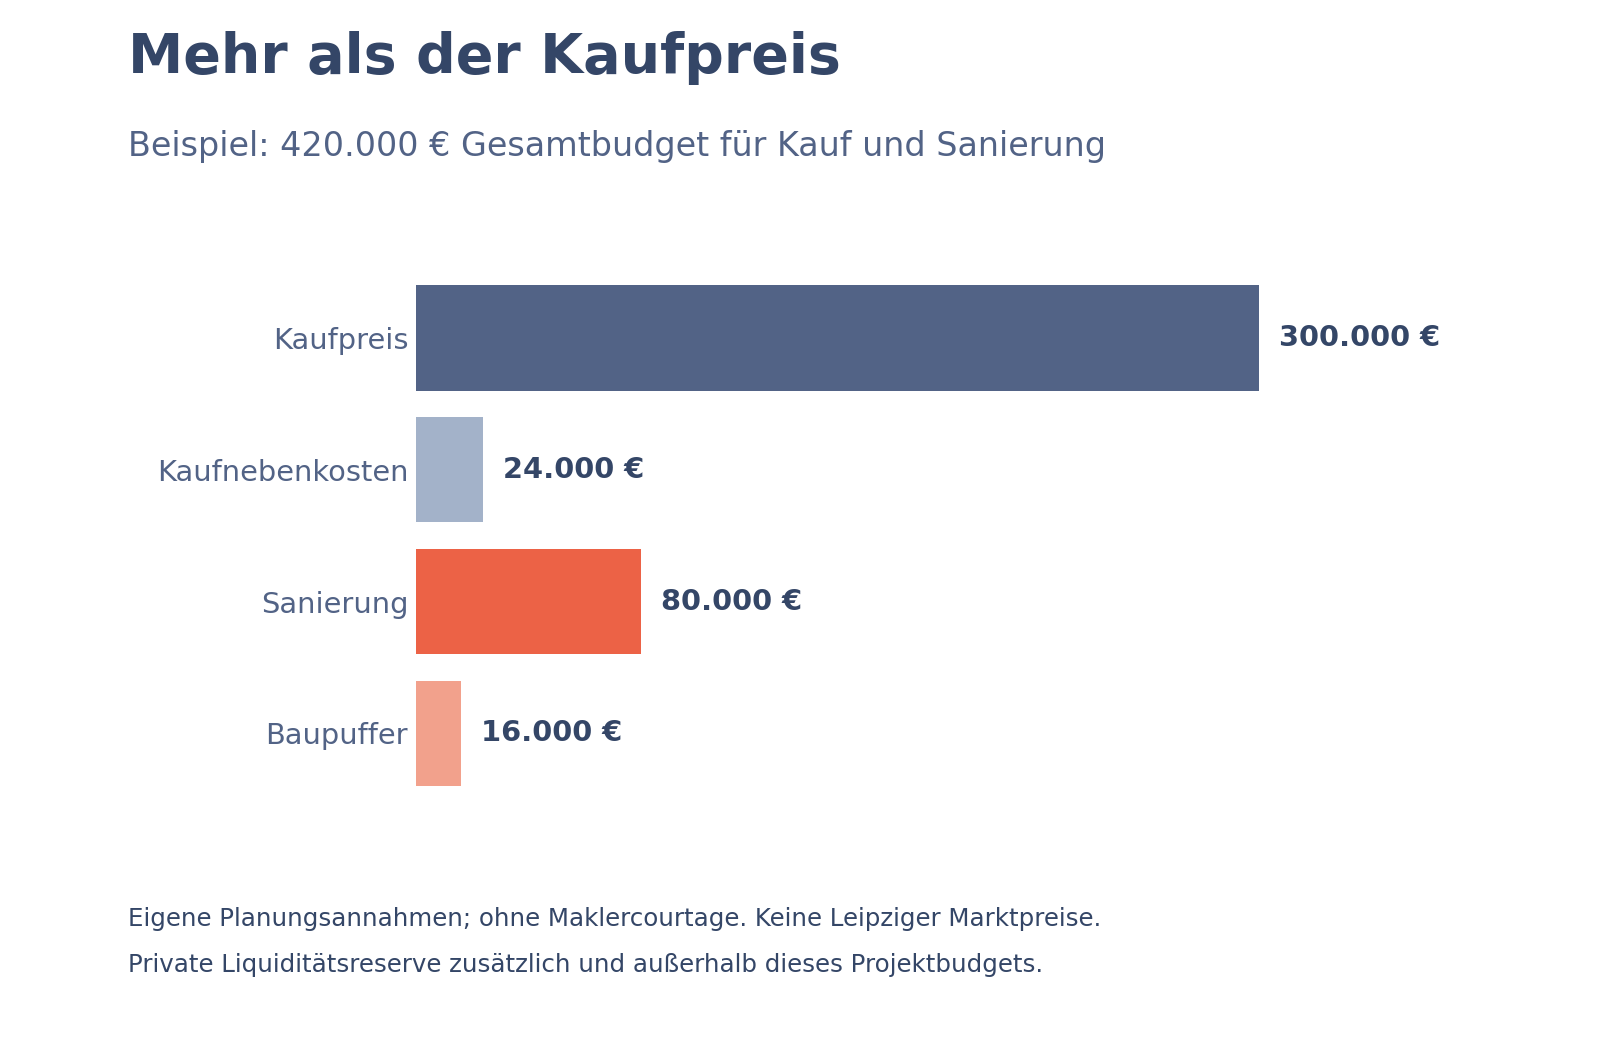
Für einen ersten Überblick benötigen Sie Kaufpreis, Kaufnebenkosten, Sanierungskosten, einen Baupuffer und Ihre private Liquiditätsreserve. Der Baupuffer gehört zum Projekt. Die private Reserve bleibt für Ihren Alltag verfügbar und sollte nicht versehentlich als frei einsetzbares Eigenkapital doppelt gerechnet werden.
| Baustein im Beispiel | Betrag |
|---|---|
| Kaufpreis | 300.000 € |
| Grunderwerbsteuer: 5,5 % | 16.500 € |
| Notar und Grundbuch: angenommener Ansatz | 6.000 € |
| Weitere Erwerbsausgaben: angenommener Ansatz | 1.500 € |
| Geplante Sanierung laut Beispielbudget | 80.000 € |
| Baupuffer im Beispiel | 16.000 € |
| Gesamtbedarf für das Projekt | 420.000 € |
Die Grunderwerbsteuer in Sachsen beträgt derzeit 5,5 Prozent; sie bemisst sich grundsätzlich nach der Gegenleistung. Quelle: Freistaat Sachsen. Alle anderen Beträge sind eigene Planungsannahmen, keine Kostenauskunft. Das Beispiel unterstellt einen Kauf ohne Maklercourtage. Fällt eine Courtage an, erhöht sie den Bedarf. Auch doppelte Wohnkosten, Umzug oder Ausstattung müssen ergänzt werden, sofern sie entstehen.
Bei 70.000 Euro einsetzbarem Eigenkapital blieben im Beispiel 350.000 Euro zu finanzieren. Eine private Reserve wäre bereits vorher aus den gesamten Ersparnissen herauszurechnen. Die hier angesetzten 16.000 Euro entsprechen 20 Prozent der angenommenen Sanierungskosten; das ist nur eine gewählte Beispielgröße. Welcher Puffer ausreicht, hängt von Untersuchungstiefe, Gebäudezustand und Verlässlichkeit der Angebote ab.
Sanierungskosten vor der Finanzierungszusage konkretisieren
Holen Sie für wesentliche Maßnahmen nachvollziehbare Kostenschätzungen oder Angebote ein. Beschreiben Sie den Leistungsumfang: Nur Material oder auch Montage, Entsorgung und Nebenarbeiten? Müssen Gerüst, Planung oder Elektroarbeiten gesondert bezahlt werden? Ein scheinbar günstiges Angebot lässt sich erst vergleichen, wenn klar ist, was enthalten ist.
Prüfen Sie auch die zeitliche Reihenfolge. Beispielsweise können Arbeiten an Gebäudehülle und Heizung aufeinander abgestimmt werden müssen. Eine fachliche Planung hilft, doppelte Arbeiten zu vermeiden. Eigenleistungen sollten Sie realistisch nach Zeit, Fähigkeiten und Materialkosten einschätzen. Die finanzierende Bank entscheidet, ob und in welcher Höhe sie Eigenleistungen berücksichtigt.
Welche Förderung kann eine Rolle spielen?
Förderung ist ein möglicher Finanzierungsbaustein, aber kein Ersatz für eine tragfähige Gesamtrechnung. Zum Recherchezeitpunkt richtet sich KfW 308 „Jung kauft Alt“ an berechtigte Familien und Alleinerziehende, die ein bestehendes Wohnobjekt kaufen und anschließend energetisch sanieren. Die aktuelle Produktseite nennt Kreditbeträge von 140.000 bis 180.000 Euro und verlangt beim Antrag unter anderem die Energieeffizienzklasse F, G oder H. Vorgaben zu Einkommen, Kindern, Eigentum und Sanierungsziel sind zusätzlich zu prüfen. Aktuelle Voraussetzungen direkt bei der KfW.
Wichtig für die Aufteilung: KfW 308 fördert den Erwerb, nicht die Sanierungskosten oder Kaufnebenkosten. Für eine Effizienzhaussanierung verweist die KfW auf das Programm 261. Ob Programme kombiniert werden können und welche Maßnahmen förderfähig sind, muss passend zu Ihrem Vorhaben geprüft werden. Ein günstiger Förderzins allein sagt noch nichts über die Gesamtbelastung aller Darlehensbausteine aus.
Sprechen Sie vor einer bindenden Beauftragung oder einem Kaufabschluss mit Finanzierungspartner und Energieberatung über die richtige Reihenfolge. Maßgeblich sind die bei Antragstellung geltenden Vorgaben. Eine Vertragsgestaltung mit Fördervorbehalt gehört in die Abstimmung mit Bank und Notariat.
Nicht nur die Endrate, sondern die Bauphase planen
Während der Sanierung können alte Miete, neue Kreditkosten und Abschlagszahlungen gleichzeitig anfallen. Manche Mittel werden erst nach Nachweisen ausgezahlt. Vereinbaren Sie deshalb einen nachvollziehbaren Zahlungs- und Abrufplan und prüfen Sie, ab wann auf noch nicht ausgezahlte Kreditteile Bereitstellungszinsen anfallen. Die Liquidität während der Arbeiten ist ebenso wichtig wie die spätere Monatsrate.
Bei mehreren Darlehen sollten Sie sich eine gemeinsame Übersicht geben lassen: monatliche Zahlung während der Bauphase, Zahlung nach Ende tilgungsfreier Zeiten, Zinsbindungsende und Restschuld je Baustein. Dann erkennen Sie, ob die Belastung zu einem späteren Zeitpunkt steigt. Planen Sie mögliche Förderzuschüsse erst nach Prüfung ihrer Voraussetzungen und ihres tatsächlichen Auszahlungszeitpunkts ein.
Was ist beim Kauf in Leipzig besonders praktisch?
Besichtigen Sie das Haus nicht nur am Wochenende, sondern prüfen Sie auch die Alltagswege. Ein Standort außerhalb der Stadt kann andere Mobilitätskosten auslösen. Bei älteren Gebäuden sollten Sie vorhandene Bauunterlagen und mögliche Schutzvorgaben frühzeitig klären. Ein günstiger Quadratmeterpreis hilft wenig, wenn Fläche, Zustand oder Nutzung nicht zu Ihrem Bedarf passen.
Wir setzen im Beispiel bewusst keine pauschalen Leipziger Marktpreise an. Zustand und Umfang der Arbeiten unterscheiden sich zu stark. Für Ihre persönliche Finanzierung verbinden wir die Unterlagen des konkreten Hauses mit Ihren finanziellen Möglichkeiten. Technische Bewertungen und Sanierungsplanung gehören dabei in die Hände der jeweils zuständigen Fachleute.
Häufige Fragen
Kann ich die Sanierung einfach später nachfinanzieren?
Eine spätere Zusage ist nicht garantiert. Ungeplante Mehrkosten können zusätzliche Unterlagen und andere Konditionen bedeuten. Bekannte Arbeiten sollten deshalb bereits im ersten Finanzierungsplan enthalten sein.
Muss ich sofort alles modernisieren?
Nicht jeder Wunsch muss unmittelbar umgesetzt werden. Notwendige Arbeiten, rechtliche Anforderungen und verbindliche Förderfristen haben jedoch Vorrang. Ein abgestufter Maßnahmenplan schafft Klarheit.
Was bringe ich zur Beratung mit?
Exposé, Kaufpreis, Energieausweis, vorhandene Grundrisse, erste Kostenschätzungen und eine Übersicht über Einkommen und Eigenmittel. Noch offene Punkte können wir im Gespräch ordnen. Ergänzend hilft unser Ratgeber zu den Kaufnebenkosten.
Ihre Finanzierung in Leipzig persönlich besprechen
Dirk Hofmann begleitet Sie bei Ihrer Baufinanzierung in Leipzig und Umgebung sowie deutschlandweit. Im Gespräch verbinden wir Ihre Wohnwünsche mit den Zahlen Ihres Vorhabens. Bringen Sie gern erste Unterlagen oder konkrete Fragen mit.